


Как повлияет ходатайство Сбербанка на списание долгов в банкротстве?
Вопрос №25089311
из г. Москва
опубликован 19.10.2026, 07:55
опубликован 19.10.2026, 07:55
23.09 должно было быть заседание по заверению реализации имущества. Сбербанк подал ходатайство по моему делу о банкротстве и суд перенес заседание на 1,5 месяца В ходатайстве указал будто я специально наращивала задолженность и не искала официальную работу. Судья запросил только пояснения. Отправили пояснения, что не было цели наращивать долги, все ложилось одно на другое из-за проблемного отца а предложили работу с возможностью повышать квалификацию.
Имущества нет и официального трудоустройства.
Какова вероятность, что заседание снова перенесут и не спишут долги только по данному кредитору?
Читать ответы (13)
Лучший ответ
Рекомендуется

Вероятность повторного переноса невысока, если вы представили полные пояснения и документы (справки о доходах, сведения об имуществе, подтверждение поиска работы). Риск отказа в списании возрастает, только если Сбербанк докажет: наращивание долгов непосредственно перед банкротством (обычно в пределах 3 лет), сокрытие доходов или имущества, фиктивные сделки. Отсутствие имущества и работы само по себе — не препятствие. Рекомендую: представить подробные письменные пояснения с хронологией событий и документами (обращения в центры занятости, отказы работодателей, медицинские документы по отцу), заявить о готовности сотрудничать, а при повторном затягивании — возражать против необоснованного отложения.
19.10.2026, 08:05
Задать вопрос юристу
9 юристов дали 10 ответов на вопрос
Средний стаж юристов: 16 лет
Первый ответ получен через 8 минут
Здравствуйте, Анастасия!
Само по себе ходатайство кредитора о неприменении правил об освобождении от обязательств не означает, что долги не будут списаны. Отказ в освобождении допускается только в случаях, прямо названных в законе, и обязанность доказать эти обстоятельства лежит на кредиторе, который на них ссылается. Если у Вас нет имущества, Вы не скрывали сведений и сотрудничали с финансовым управляющим, вероятность списания долгов остаётся высокой.
Основания для отказа перечислены в пункте 4 статьи 213.28 Федерального закона «О несостоятельности (банкротстве)»: привлечение к ответственности за неправомерные действия при банкротстве, преднамеренное или фиктивное банкротство (при условии, что эти обстоятельства установлены), непредоставление или сокрытие сведений и имущества от управляющего и суда, предоставление заведомо ложных сведений при получении кредита, а также иное злостное уклонение от погашения задолженности и недобросовестное поведение должника, установленное судом. Пленум Верховного Суда РФ в разъяснениях о банкротстве граждан указывает, что сама по себе неспособность исполнять обязательства, наличие нескольких кредитов и отсутствие официального трудоустройства не являются недобросовестностью. Недобросовестным признаётся поведение, когда гражданин заведомо брал кредиты без намерения и возможности их возвращать, скрывал доходы, выводил имущество или вводил банк в заблуждение относительно своего положения. Важно, что при выдаче кредитов банк сам оценивает платёжеспособность заёмщика, и если он выдавал новые кредиты при уже имеющейся нагрузке, это обстоятельство суды обычно учитывают в пользу должника.
Что касается отсутствия официальной работы, то закон не обязывает гражданина трудоустроиться, но суд может оценить, не скрывались ли фактически получаемые доходы. Поэтому полезно подтвердить, что доходы не утаивались: например, сведениями о причинах невозможности трудоустройства, обстоятельствах, связанных с уходом за отцом, документами о его состоянии или расходах, перепиской с работодателями, а также представить предложение о работе, о котором Вы пишете. Пояснения желательно подкрепить документами, а не только изложить. Целесообразно также попросить финансового управляющего изложить в отчёте или заключении вывод об отсутствии признаков преднамеренного банкротства и сокрытия имущества: позиция управляющего для суда весома.
О частичном неосвобождении. По общему правилу при наличии оснований из пункта 4 статьи 213.28 закона в освобождении отказывают полностью. Однако в практике Верховного Суда РФ допускается вывод о неосвобождении только от обязательства перед конкретным кредитором, если недобросовестность проявлена именно в отношениях с ним, например при представлении ему заведомо ложных сведений при получении кредита. Если Вы при оформлении кредита в Сбербанке не указывали недостоверных сведений о доходах и работе, у банка нет оснований для такого вывода. Повторное отложение заседания возможно, если суд сочтёт нужным получить дополнительные доказательства, но это процессуальный вопрос, предсказать его точно нельзя.
Чтобы оценить риск точнее, уточните, пожалуйста: указывали ли Вы при получении кредита в Сбербанке место работы и размер дохода и соответствовали ли они действительности, в какой период брались кредиты и сколько их было, а также какое заключение подготовил финансовый управляющий?
С уважением,
Данченко Александр Васильевич.
📞 Контакты для связи:
📱 WhatsApp: +7 930 088-69-11
✈️ Telegram: @danchenko_a
✉️ Электронная почта: adanchenko.lawyer@gmail.com
💬 Можно написать и в личные сообщения на 9111.ru.
☕ Если ответ оказался полезным, можно угостить меня кофе - любую сумму переводом по СБП по номеру +7 930 088-69-11. Даже один рубль - уже прекрасно! Это лучшая поддержка и стимул помогать дальше. Спасибо! 🙏
19.10.2026, 08:03

Да, доходы и вся информация по работе соответствовала действительности
Вот их ходатайство
19.10.2026, 08:39
Прикреплённые файлы:
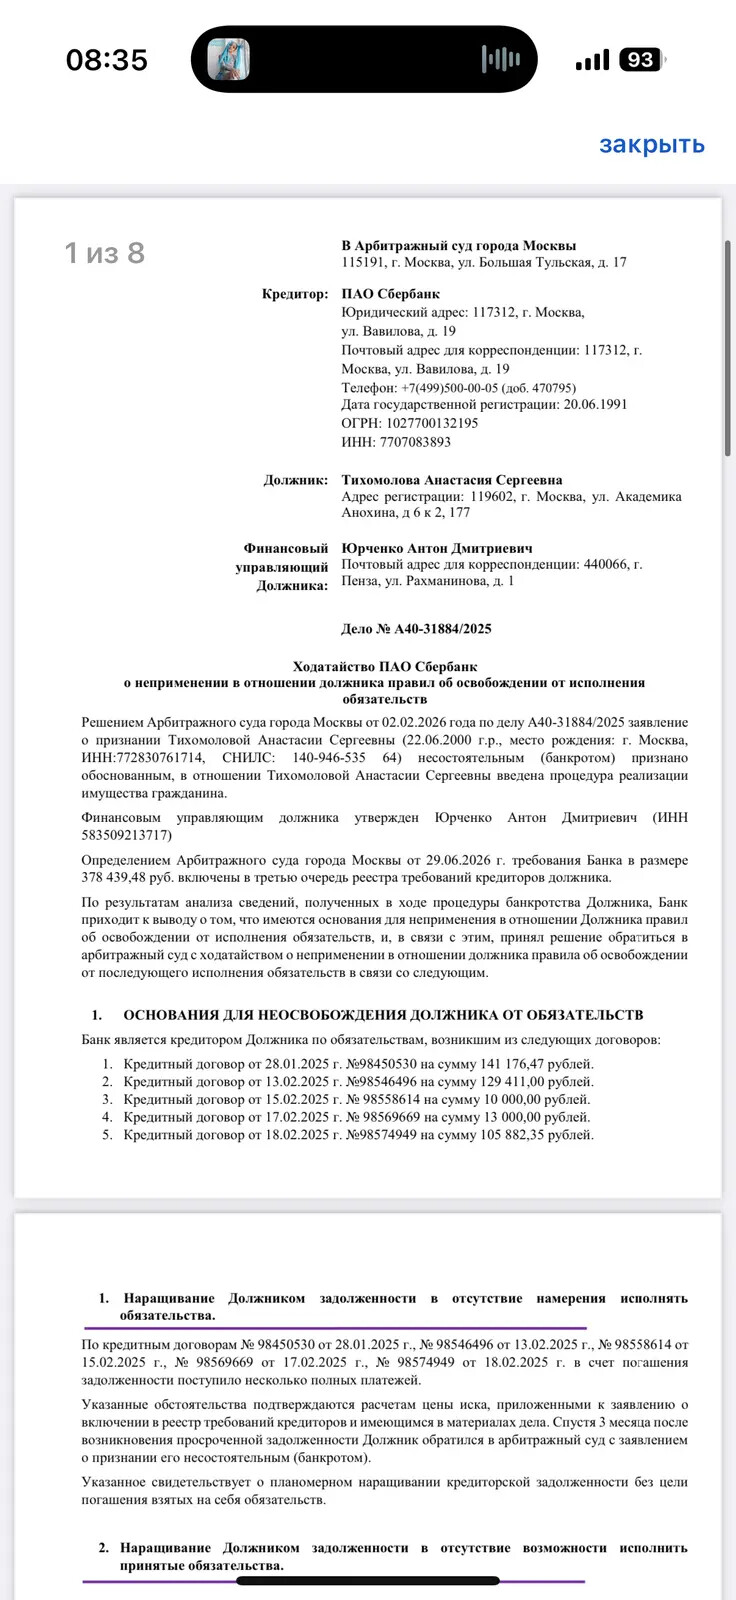
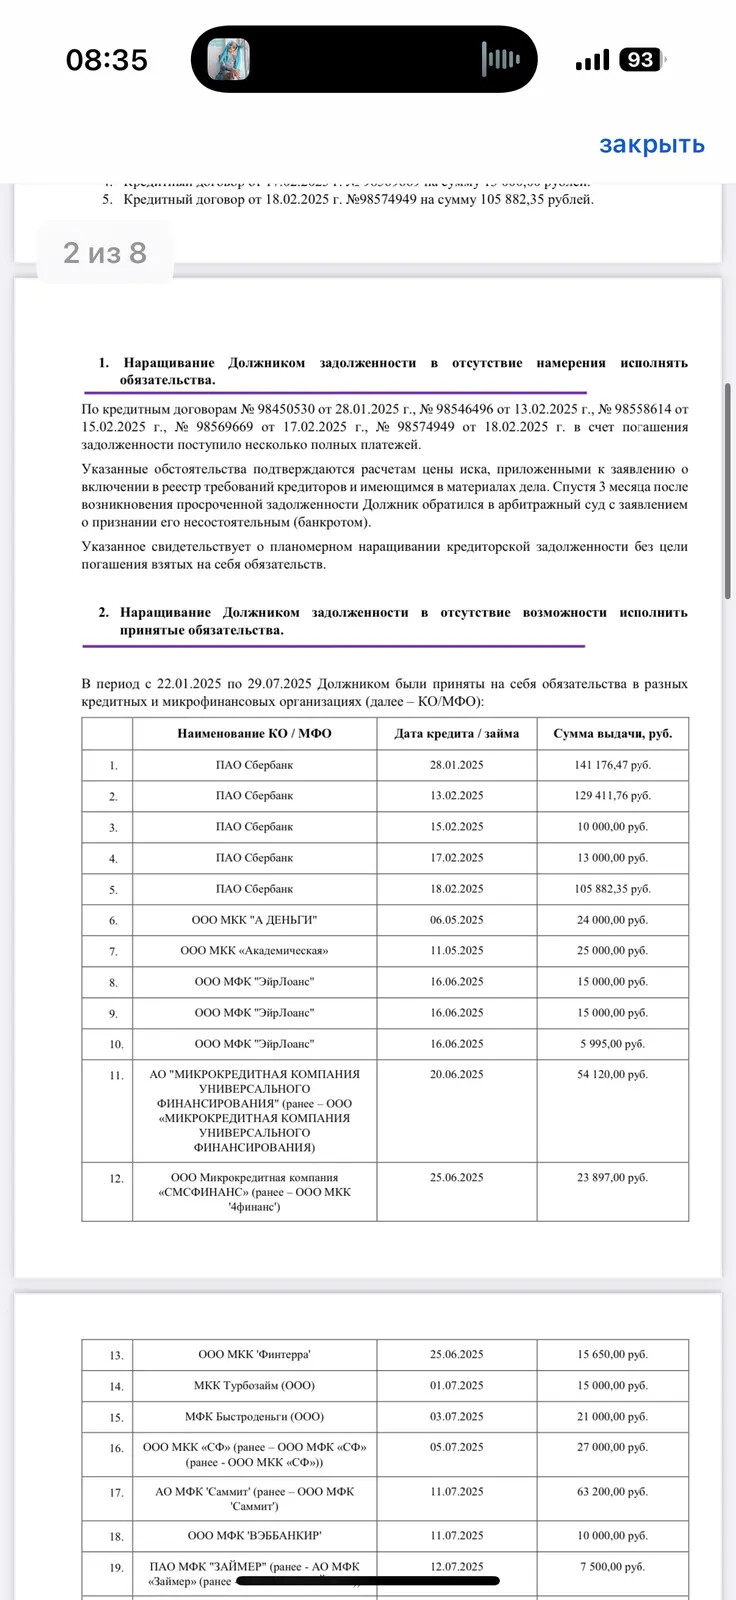
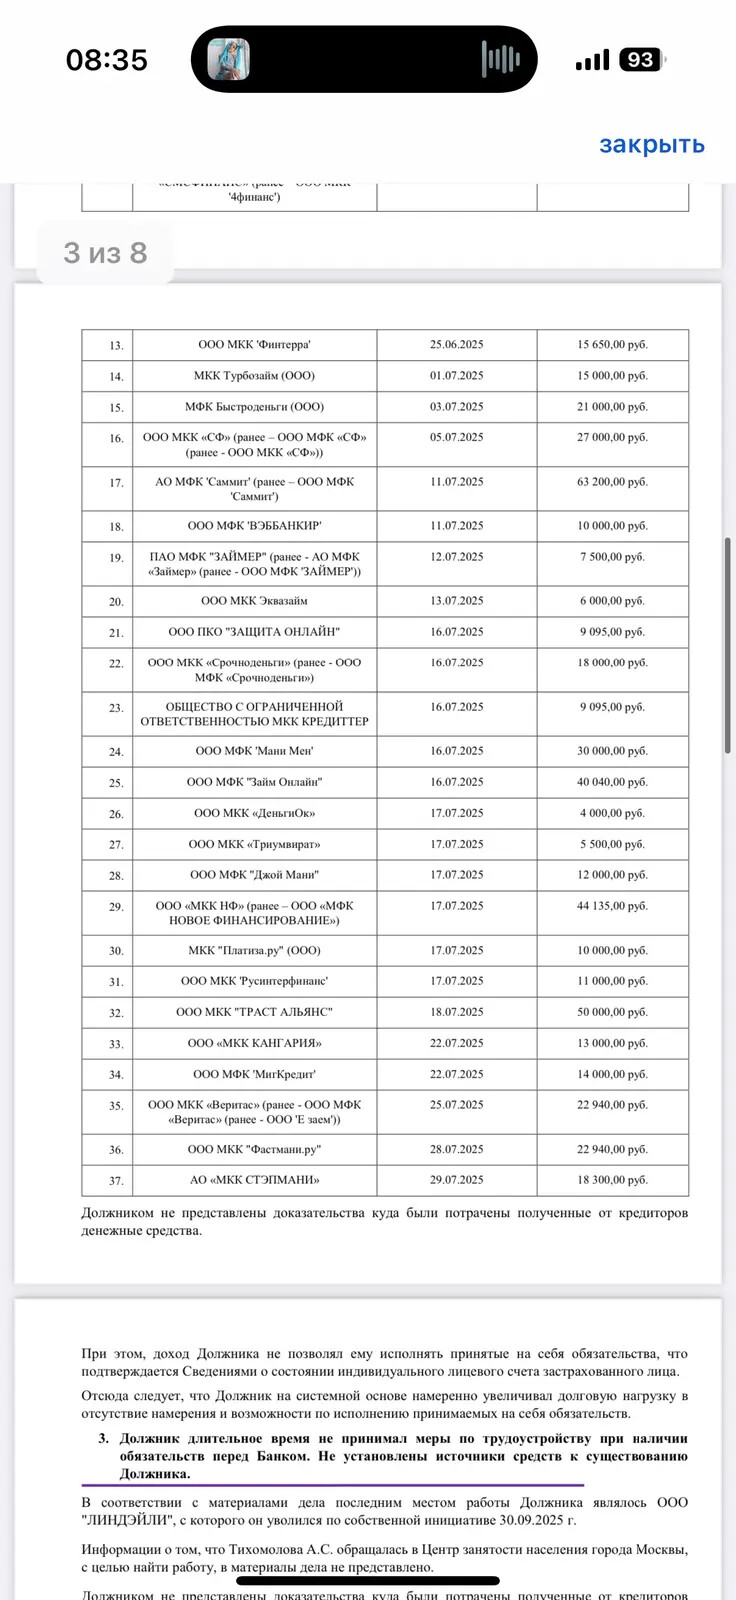
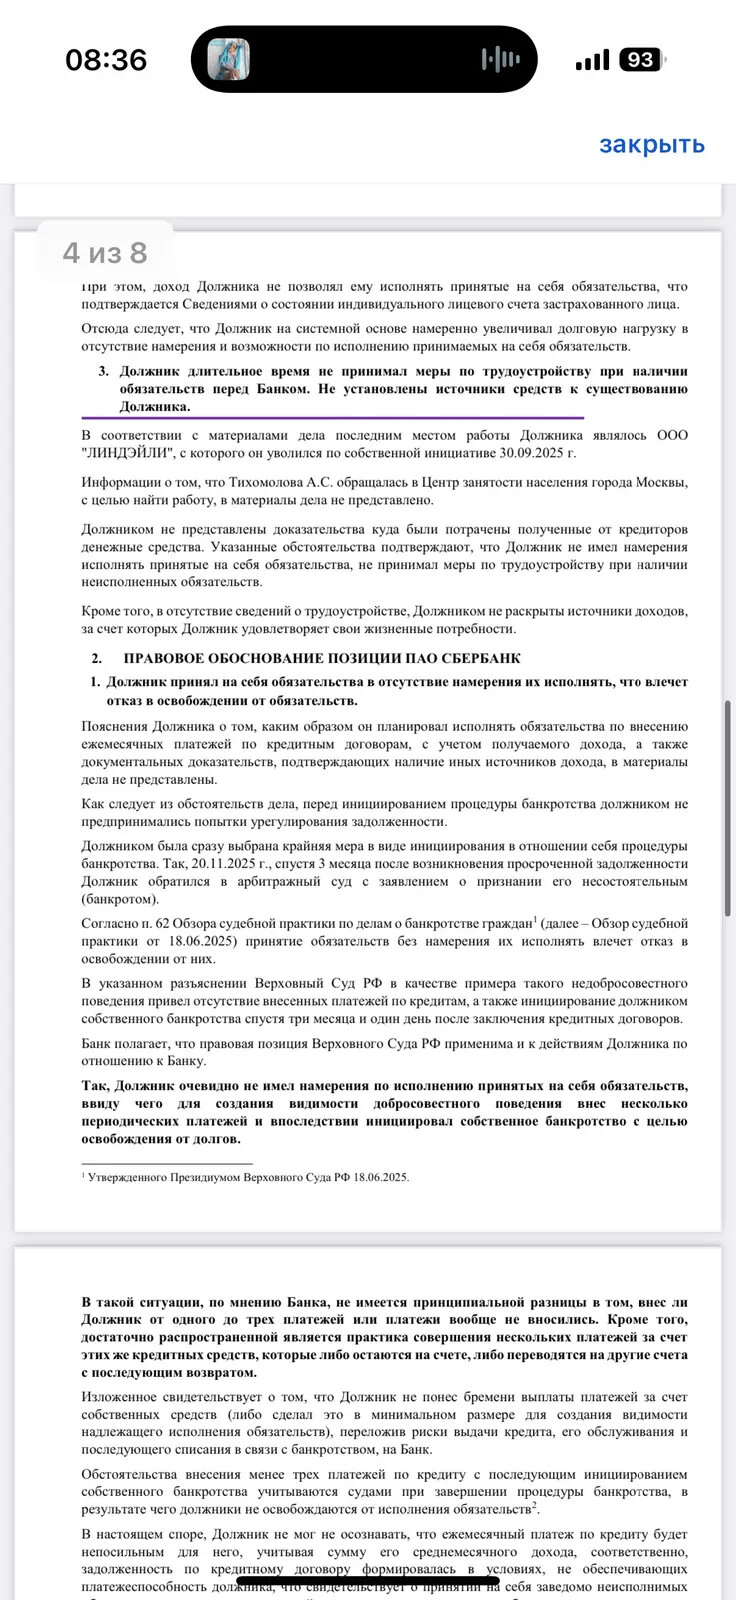
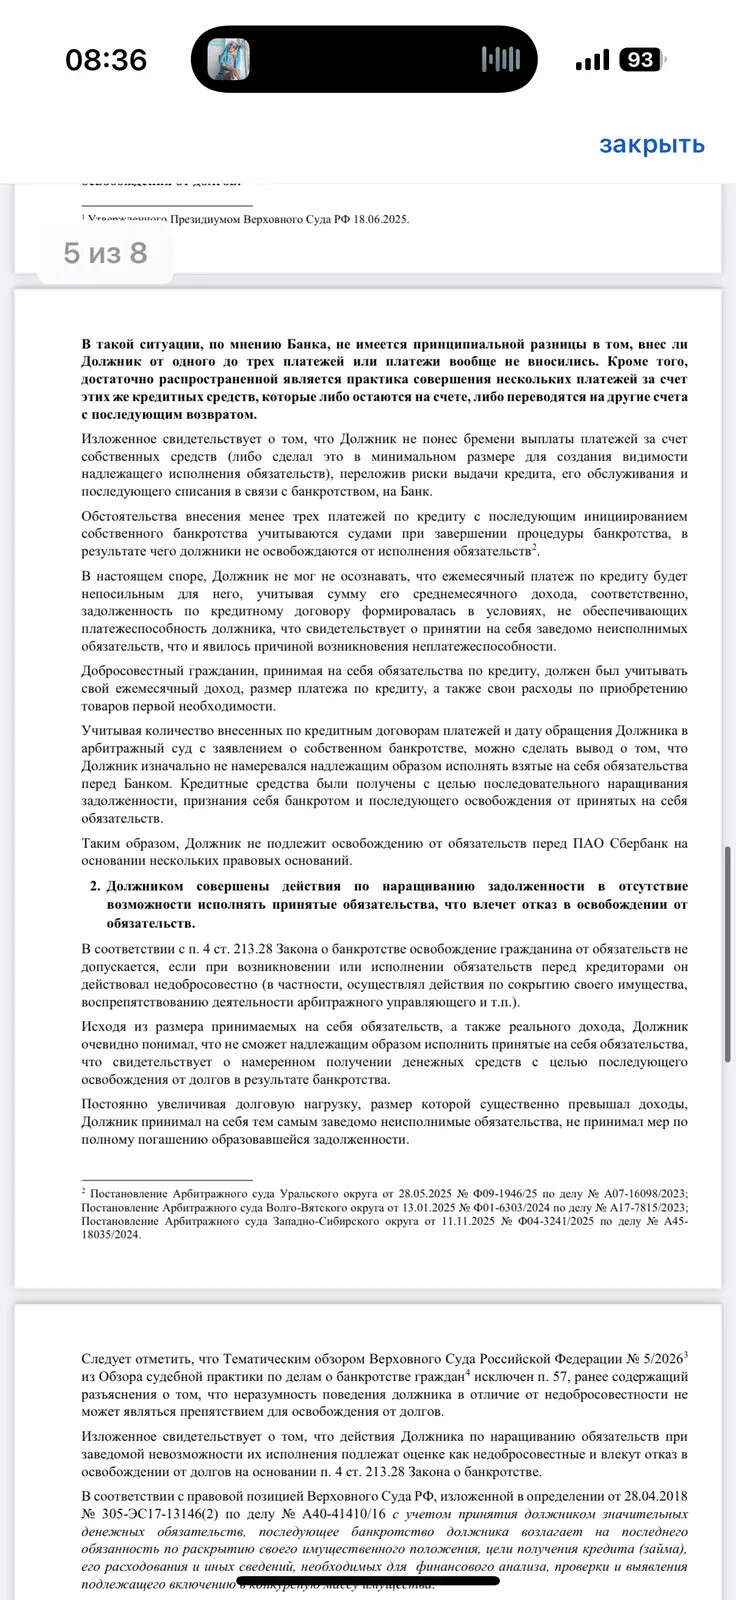
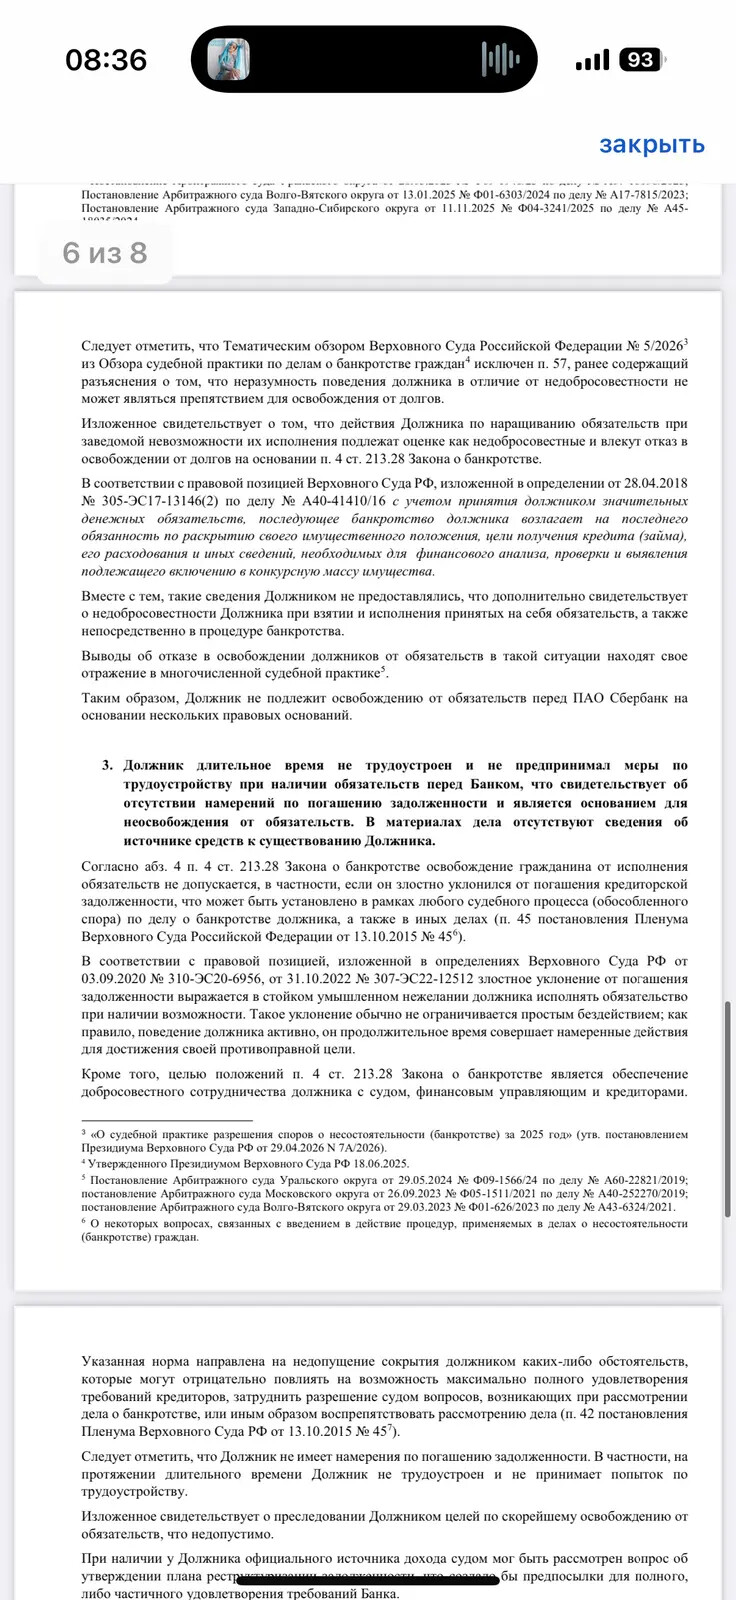
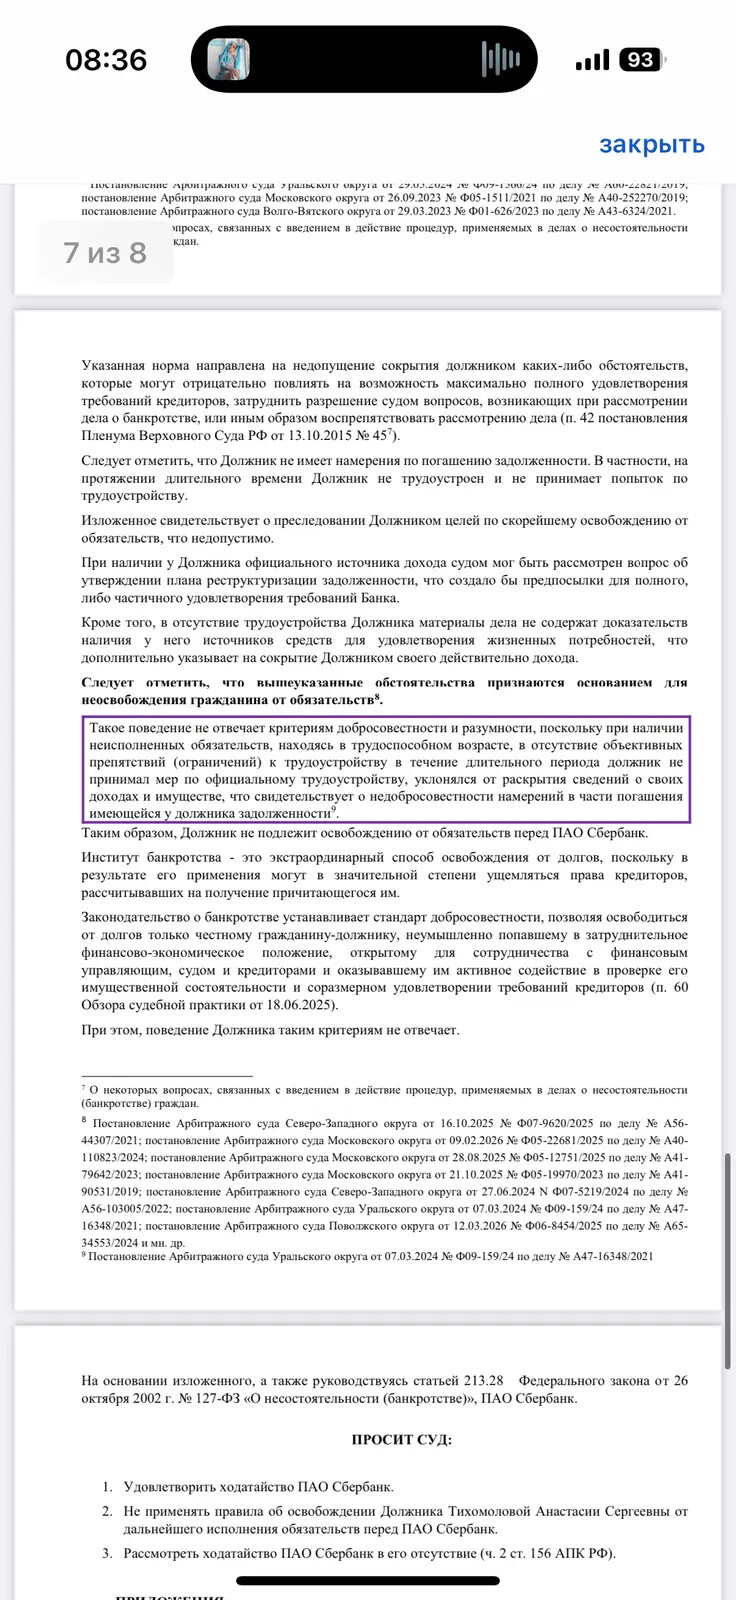
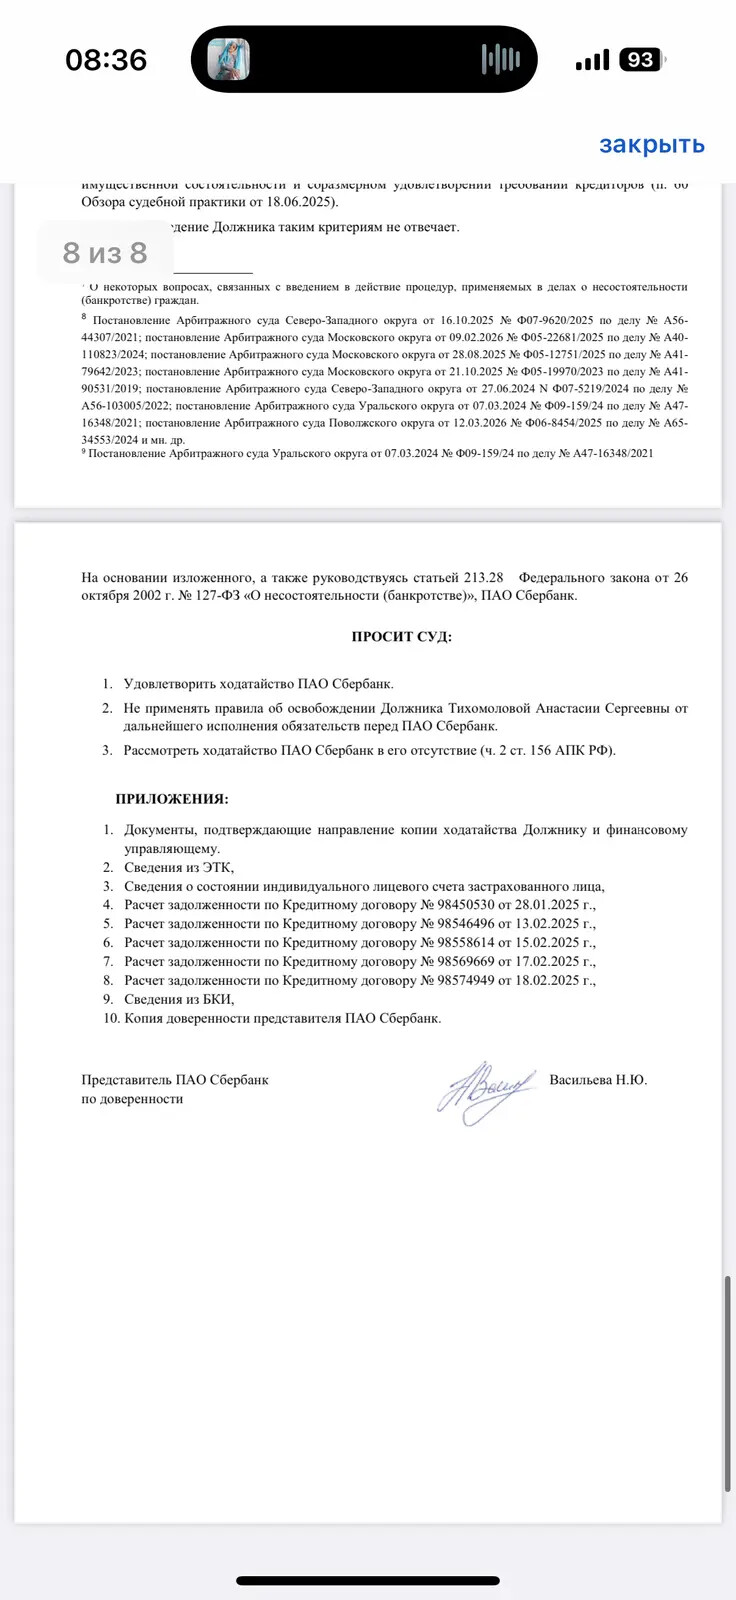
Анастасия, раз при получении кредита сведения о доходах и работе были достоверными, главное основание для частичного неосвобождения (заведомо ложные сведения кредитору) у Сбербанка отпадает. Доводы о «наращивании задолженности» и отсутствии официальной работы сами по себе недобросовестностью не являются: банк выдавал кредит, сам оценив ваше финансовое положение, а обязанности трудоустроиться закон не устанавливает. Прикреплённый к комментарию файл ходатайства мне, к сожалению, не виден. Если хотите, чтобы я разобрал его доводы, перепишите текстом основные утверждения банка (в чём именно он видит недобросовестность и чем это подкрепляет), либо направьте ходатайство на почту adanchenko.lawyer@gmail.com - подготовка письменного отзыва на ходатайство платная, оплата вперёд. К следующему заседанию стоит представить в суд письменный отзыв с документами: справку о доходах в периоды получения кредитов, сведения о целях расходования денег, документы о ситуации с отцом, предложение о работе, и попросить финансового управляющего отразить в заключении отсутствие признаков преднамеренного банкротства и сокрытия имущества.
20.10.2026, 01:48

Анастасия, перенос заседания и запрос пояснений ещё не означают, что суд решил не списывать долги. Суд проверяет возражения банка. По Вашему пересказу нельзя добросовестно назвать процент вероятности ни повторного переноса, ни отказа в освобождении от обязательств.
Само по себе отсутствие имущества или официальной работы не является самостоятельным основанием для несписания долга. Но суд оценивает поведение в целом: какие сведения Вы сообщали при получении кредитов, намеревались ли исполнять обязательства, раскрыли ли доходы и имущество, сотрудничаете ли с финансовым управляющим. Отсутствие официального трудоустройства нельзя отождествлять ни с отсутствием любых доходов, ни с доказанным уклонением от расчётов.
Пункт 4 ст. 213.28 Закона № 127-ФЗ связывает отказ, в частности, с установленным непредоставлением необходимых либо предоставлением заведомо недостоверных сведений суду/управляющему и с доказанными незаконными действиями при возникновении или исполнении обязательств. Простая переоценка своих финансовых возможностей отличается от получения кредита с заведомо ложными сведениями или без намерения возвращать деньги. Если банк одобрил кредит на основе достоверной информации, одна последующая ссылка на чрезмерную долговую нагрузку не доказывает недобросовестность.
При этом фразы «не было цели наращивать долги» недостаточно для ответа на конкретные доказательства банка. Проверьте, раскрыта ли в уже поданных пояснениях последовательность событий:
— даты кредитов, доход и обязательные платежи на тот момент;
— какие платежи Вы фактически вносили и когда возникли затруднения;
— на что использовались полученные средства;
— какие обстоятельства действительно препятствовали трудоустройству и что Вы предпринимали для получения дохода.
Приложите имеющиеся подтверждения: выписки, сведения о прежней работе и доходах, отклики на вакансии, переписку о предложенной работе или обучении. Обстоятельства, связанные с отцом, нужно объяснить конкретно: когда они возникли и как повлияли на расходы или возможность работать. Не следует заявлять обстоятельства, которых не было, либо создавать документы о поиске работы задним числом. Не публикуйте здесь финансовые документы и сведения о здоровье родственников в открытом доступе.
Верховный Суд в официальном сообщении от 27.02.2026 отдельно подчёркивает значение активного сотрудничества должника с судом и финансовым управляющим. Поэтому согласуйте с управляющим, отвечает ли его отчёт на доводы банка, выполнены ли требования суда и нужны ли дополнительные доказательства. Уже отправленные пояснения не означают, что их содержание автоматически признано достаточным.
Повторное отложение возможно, если для разрешения вопроса потребуются дополнительные материалы или иные процессуальные действия. Оно само по себе также не равнозначно отказу в списании. Нельзя заранее исходить и из того, что любой возможный отказ обязательно затронет только Сбербанк: значение имеют конкретное основание возражений и установленные судом обстоятельства, а не только то, какой кредитор подал ходатайство.
Для предметной оценки нужны само ходатайство Сбербанка, определение об отложении, Ваши пояснения и позиция управляющего. По ним можно проверить, что именно банк доказывает и на какие доводы ещё необходимо ответить. Обещать списание только на основании отсутствия имущества было бы неверно.
Индивидуальная консультация — от 1 000 ₽; изучение документов и расчётов согласуется отдельно. Объём, цену и срок определим до начала работы. В личном сообщении приложите ссылку на вопрос.
Сайт: https://www.alebedev.pro/dolgi
Telegram: https://t.me/urist0007
WhatsApp: https://wa.me/79951053431
MAX и телефон: +7 995 105-34-31
Email: a@urist0007.ru
19.10.2026, 08:05

Вероятность такая существует.
Она небольшая.
19.10.2026, 08:11

Здравствуйте!
В вашей ситуации окончательно оценить вероятность отказа сложно без изучения ходатайства Сбербанка и материалов дела. Однако сам факт подачи такого ходатайства не означает, что суд откажет в списании долгов.
Повторный перенос возможен, если суду потребуются дополнительные документы, пояснения финансового управляющего или доказательства от кредитора. Но то, что суд уже запросил пояснения и вы их представили, само по себе не означает, что заседание обязательно перенесут повторно. Суд может рассмотреть вопрос по существу на назначенном заседании.
Согласно п. 4 ст. 213.28 Федерального закона № 127-ФЗ, отказ в освобождении от обязательств возможен, в частности, если доказано, что должник намеренно предоставлял ложные сведения при получении кредита, действовал мошенническим способом, скрывал имущество или злостно уклонялся от погашения задолженности.
Само по себе отсутствие официального трудоустройства, имущества или наличие нескольких кредитов не является безусловным основанием для отказа в списании долгов. Верховный Суд РФ также разъяснял, что принятие на себя чрезмерных обязательств из-за неправильной оценки своих финансовых возможностей само по себе не свидетельствует о недобросовестности.
Если суд установит недобросовестность именно при возникновении или исполнении обязательств перед Сбербанком, он может отказать в освобождении от конкретного обязательства, сохранив списание остальных долгов. Но для этого должны быть установлены соответствующие обстоятельства, а не просто высказаны подозрения кредитора.
Если есть возможность, дополните ранее направленные пояснения документами, подтверждающими ваши обстоятельства:
- сведения о доходах и причинах отсутствия официальной работы;
- документы, подтверждающие сложную семейную ситуацию и проблемы с отцом, если они повлияли на ваше финансовое положение;
- сведения о поиске работы или предложениях трудоустройства;
- выписки по кредитам, позволяющие проследить, когда возникали обязательства и на что расходовались средства.
Главное — показать, что вы не брали кредиты с изначальным намерением их не возвращать и не скрывали свое имущество или доходы.
Мой вывод: оснований заранее считать, что долги не спишут, недостаточно. Если суду хватит представленных пояснений и Сбербанк не подтвердит доводы о вашей недобросовестности, возможно завершение процедуры с освобождением от обязательств. Однако гарантировать результат без материалов дела нельзя.
19.10.2026, 08:22
Этот кредит я брала первым самым
Доход указывала верным, платила исправно
А потом уже начались непредвиденные обстоятельства и расходы
Думала, из зарплаты смогу все это погашать, прибегнула к этим гребаным займам и погашала кредиты из них, брала, чтобы погашать другие обязательства
Пыталась трудоустроится на работу получше, но получала отказы, чтобы не сидеть месяцы без работы, устроилась к подруге по договоренности и там была возможность повышать свою квалификацию с надеждой устроиться в дальнейшем на работу получше
19.10.2026, 08:29

Вероятность того, что заседание снова перенесут, крайне мала. Судья уже перенес заседание на 1,5 месяца, дав Сбербанку время на подачу ходатайства, а вам — на подготовку письменных пояснений. Поскольку вы выполнили требование суда и направили возражения, у судьи нет процессуальной необходимости в новом переносе. Если Сбербанк не заявит о необходимости истребования новых доказательств или не попросит время на ознакомление с вашими пояснениями (что маловероятно, так как они сами инициировали спор), 1,5 месяца — это более чем достаточный срок для рассмотрения их доводов.
Что касается списания долгов, ситуация выглядит следующимно:
1. Спишут ли долги только по Сбербанку?
Нет. В процедуре банкротства физического лица долги либо списываются всем кредиторам, либо не списываются никому. Закон о банкротстве (ФЗ-127) не предусматривает частичного списания долгов по решению суда. Если суд примет решение не списывать долг Сбербанку, это автоматически поставит под угрозу списание долгов перед всеми остальными кредиторами (банками, МФО, налоговой, физлицами). Однако на практике суды крайне редко выделяют одного кредитора. Если долги не списывают, то по причине недобросовестности должника в целом, а не из-за претензий одного банка.
2. Каковы реальные риски несписания долгов?
Претензии Сбербанка строятся вокруг двух понятий: «злостное уклонение» и «преднамеренное банкротство» (ст. 213.28 ФЗ-127).
Наращивание задолженности: Суд будет смотреть на период накопления долгов. Если вы брали кредиты, пока еще были трудоустроены и могли их обслуживать, а просрочки начались из-за резкого ухудшения ситуации (проблемы с отцом, потеря дохода), это не является недобросовестностью. Главное в ваших пояснениях — хронология: когда и на что брались деньги и когда именно наступила точка невозврата. Важно, что вы не брали новые кредиты, уже имея просрочки по старым.
Отсутствие официальной работы: Само по себе отсутствие официального трудоустройства не является основанием для отказа в списании долгов. Суд понимает, что люди могут работать неофициально, быть самозанятыми или ухаживать за родственниками. Однако в вашем случае это бьет по другому критерию — добросовестности при возникновении долга. Если кредиты брались в период, когда у вас не было никакого дохода (даже неофициального) и вы не предпринимали попыток его найти, банк может настаивать на том, что вы брали деньги, заведомо не собираясь их возвращать. Тот факт, что вы указали на предложение работы с возможностью повышения квалификации, — это сильный аргумент. Он показывает вашу готовность к труду и социальную адекватность.
3. Почему ваши пояснения — это сильный аргумент
Вы ответили по существу на запрос судьи. В делах о банкротстве позиция судьи чаще всего сводится к простой логике: если человек оказался в долговой яме из-за жизненных обстоятельств (болезнь, смерть или инвалидность кормильца, семейные проблемы), а не из-за мошеннических схем, долги будут списаны.
Указание на проблемного отца — это классический пример тяжелой жизненной ситуации, которая судами принимается как уважительная причина.
Отсутствие имущества — это плюс. Процедура реализации завершается быстро, и суду не нужно разбираться с активами.
Тот факт, что вы не скрываетесь, подали пояснения и аргументировали свою позицию (включая готовность к новой работе), характеризует вас как добросовестного должника.
Что будет происходить на заседании:
Скорее всего, судья зачитает ходатайство Сбербанка и ваши пояснения. Основные вопросы, которые вам зададут устно:
«Когда именно вы потеряли возможность платить по кредитам?» (нужно назвать месяц-год).
«Что конкретно происходило с отцом и как это влияло на ваш доход?»
«Если вы сейчас не работаете, на что живете?» (здесь важно честно сказать, на чьи средства вы существуете — помощь родственников, накопления, неофициальный приработок).
«Почему не встали на учет в центр занятости?» (если не вставали, нужно подготовить ответ: например, рассчитывали на конкретное предложение по работе и не хотели терять время на общественные работы, или ухаживали за отцом).
Что нужно подготовить к заседанию (чек-лист):
Пакет документов по отцу: если есть медицинские справки, подтверждение его инвалидности или документы, подтверждающие, что вы тратили деньги на его лечение (выписки со счетов), возьмите их с собой. Это лучшее материальное доказательство ваших слов.
Доказательства поиска работы: скриншоты откликов на вакансии, распечатки с сайтов по поиску работы, копия приглашения на работу (даже если вы в итоге не вышли), которое вы упомянули в пояснениях.
Письменный вариант устных ответов: краткая хронология ваших доходов и расходов за последние 2–3 года, чтобы не путаться в датах.
Ходатайство о завершении процедуры: на всякий случай подготовьте проект ходатайства от вашего имени о завершении процедуры реализации имущества и освобождении от обязательств. Если спор будет исчерпан за 10 минут, вы сможете подать его сразу.
Итог:
Вероятность несписания долгов только из-за претензий Сбербанка в описанной вами ситуации крайне низка. Судьи арбитражных судов, рассматривающие дела о банкротстве граждан, ежедневно видят сотни историй о потере работы, больных родственниках и семейных проблемах. Ваша ситуация для них типична и понятна. Главное, что сейчас требуется — спокойно и уверенно повторить ваши письменные пояснения судье устно. Если у вас нет признаков мошенничества (например, получения кредитов по поддельным документам, продажи залогового имущества, вывода активов), процедура завершится списанием долгов перед всеми кредиторами. Ваши пояснения выглядят логичными и закрывают основные вопросы к добросовестности.
19.10.2026, 09:21

Здравствуйте!
Если у вас нет официальной работы, вы не стоите на бирже труда, не имеете доход по самозанятости и у вас нет причин не работать (вы не инвалид, не многодетная и тд), то есть основания для отказа вам в списании долгов т.к. вы злоупотребляете правом. Добросовестным поведением признается поведение, направленное на погашение долгов своими силами и только если у вас это по каким-либо причинам не получается самостоятельно, то государство может помочь вам в списании долгов.
19.10.2026, 10:34

Анастасия, коллеги разобрали основания для отказа в списании. Дополню двумя практическими моментами, которые, на мой взгляд, сейчас важнее процента вероятности.
1. Работа у подруги «по договорённости». Если за неё вы получаете деньги, этот доход обязательно должен быть раскрыт финансовому управляющему и суду. Сокрытие сведений о доходах прямо названо в п. 4 ст. 213.28 Закона о банкротстве основанием не освобождать от долгов, и это гораздо опаснее для вас, чем довод банка о том, что вы не искали работу. Если управляющий об этом заработке не знает, лучше сообщить ему письменно до заседания.
2. Ваш сильный довод против Сбербанка. Вы пишете, что этот кредит был первым, доход вы указали верно и платили исправно. Это нужно подтвердить документально: запросите в банке или найдите в приложении анкету-заявление на кредит и выписку о платежах. Банку, который выдал кредит по достоверным сведениям и получал платежи, сложно убедить суд в вашей недобросовестности именно перед ним.
3. Займы для погашения кредитов суд не считает добросовестным поведением автоматически, но и само по себе это не обман. Приложите хронологию: когда и почему возникли непредвиденные расходы (документы по отцу), когда брались займы и на что тратились.
Если пришлёте в личные сообщения ходатайство Сбербанка, могу подготовить письменные возражения с доказательствами к заседанию.
19.10.2026, 15:55

Ситуация: Сбербанк подал ходатайство, в котором утверждает, что вы умышленно наращивали задолженность и не искали официальную работу. Суд перенёс заседание по завершению реализации имущества на 1,5 месяца и запросил пояснения. Вы представили пояснения, указав на отсутствие умысла и объективные жизненные обстоятельства (проблемы с отцом), а также на предложение работы с возможностью повышения квалификации. Имущество отсутствует, официального трудоустройства нет.
Правовой анализ:
1. Основания для отказа в списании долгов. Согласно п. 4 ст. 213.28 Закона о банкротстве, суд может не освободить от обязательств, если должник действовал незаконно, в том числе злостно уклонялся от погашения кредиторской задолженности, предоставлял ложные сведения, совершал действия по сокрытию имущества и т.п. Само по себе наращивание кредитов (если оно не было заведомо недобросовестным) не является безусловным основанием для отказа. Однако суды оценивают совокупность обстоятельств: динамику кредитования, цели получения займов, поведение должника.
20.10.2026, 13:34
Юридические услуги в Москве
Похожие вопросы
Вдова с тремя детьми в ипотечном кредите - Как объявление о банкротстве повлияет на детей?
Как новый мораторий о банкротстве повлияет на физических лиц - опасения читателя и ответы на вопросы.
Как новый закон о банкротстве повлияет на мою ситуацию с кредитами, увольнением и алиментами?
Как вступление в брак при банкротстве повлияет на доходы супруга?
Ошибочно указанное отчество в определении о банкротстве - повлияет ли на исход дела?
Получение повышенной зарплаты при банкротстве - повлияет ли это на выплату кредитов?
Как получение новой карты Сбербанка повлияет на арест счета при утере карты и паспорта?
Как арест на карте Сбербанка повлияет на выплату алиментов на ребенка?
Как наложенный арест на карту Сбербанка повлияет на доступ к зарплате?
Как занесение в стоп-лист Сбербанка повлияет на работу с другими банками и какие последствия ожидаются
Можно сформулировать несколько вариантов заголовков на основе данного текста:\n\n1.
Как банкротство повлияет на получение детских пособий на карту Сбербанка? Влияет ли арест на снятие пособий и что такое БФЛ?
Взят кредит в банке и столкнулся с банкротством
Закрытие мелких долгов в начале процедуры банкротства - повлияет ли это на решение о признании вас банкротом?
Как повлияет банкротство на мои кредитные карты и отношения с банками?
Как повлияет банкротство застройщика на признание права собственности на квартиру?
Как повлияет банкротство мужа на финансовое положение семьи и ИП в декрете?
Как повлияет банкротство на работу начальника отдела бюджетного учреждения здравоохранения? - вопрос Александра.
Как повлияет банкротство жены на ипотеку через брата?
Не нашли ответ на свой вопрос?
Задайте его бесплатно — юристы ответят в течение нескольких минут